11 فوریه توضیح پویایی بازار فعلی
ارسال شده در 11 فوریه 2026 در Bitfinex Alpha
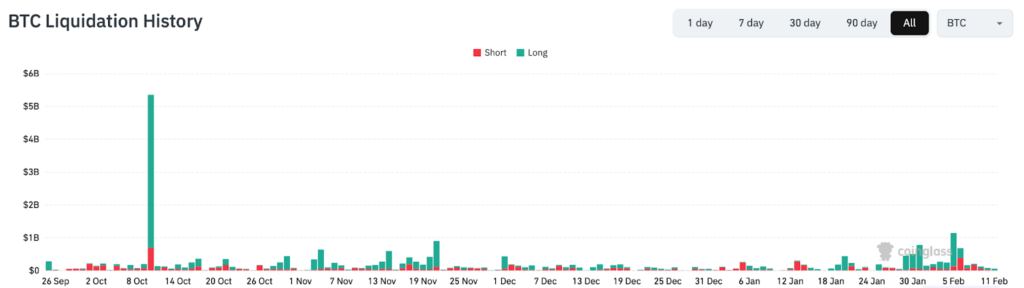
از زمان شکست به پایینترین سطح 10/10، که بزرگترین رویداد انحلال در تاریخ ارزهای دیجیتال بود، بازار در مرحله نزولی قرار داشت.
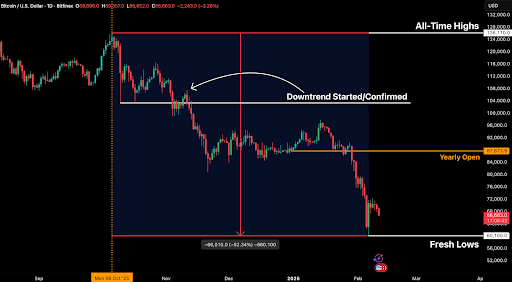
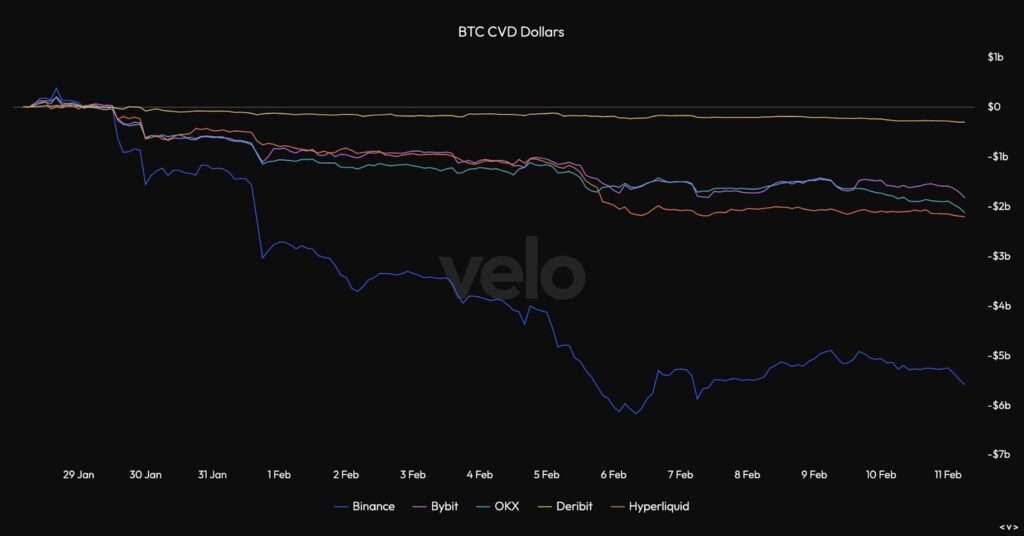
آخرین کاهش ناشی از انحلال ها نبود، بلکه بیشتر به دلیل فروش تهاجمی نقطه ای بود. متریک دلتا حجم نقطه نشان میدهد که همان نهاد (یا گروهی از موجودیتها) عرضه را اختصاص داده است، بهویژه در طول جلسات اوج ایالات متحده در ساعت 6:00 صبح – ساعت 10:00 UTC و ساعت 13:00 UTC – ساعت 16:00 UTC. بیشتر توزیع بین 31 ژانویه و 5 فوریه انجام شد و از آن زمان تاکنون تثبیت شده است. این فشار فروش با سپرده های معمول در صرافی ها نیز مرتبط است
فشار فروش نیز با خروج شدید ETF های بیت کوین ایالات متحده در همان دوره تشدید شد. ETF ها از ماه اکتبر فروشندگان خالص بوده اند، با جریان ورودی تجمعی از زمان راه اندازی در اواخر اکتبر به اوج خود در 62,700 BTC و در حال حاضر در 54,300 BTC، با برخی جریانات ورودی پراکنده، اما روند کلی جریان خروجی ثابت در همه ارائه دهندگان، نشان دهنده کاهش اشتها برای coETForthortho است.
با این حال، در روزهای اخیر، فشار فروش ETF ها شروع به کاهش کرده است.
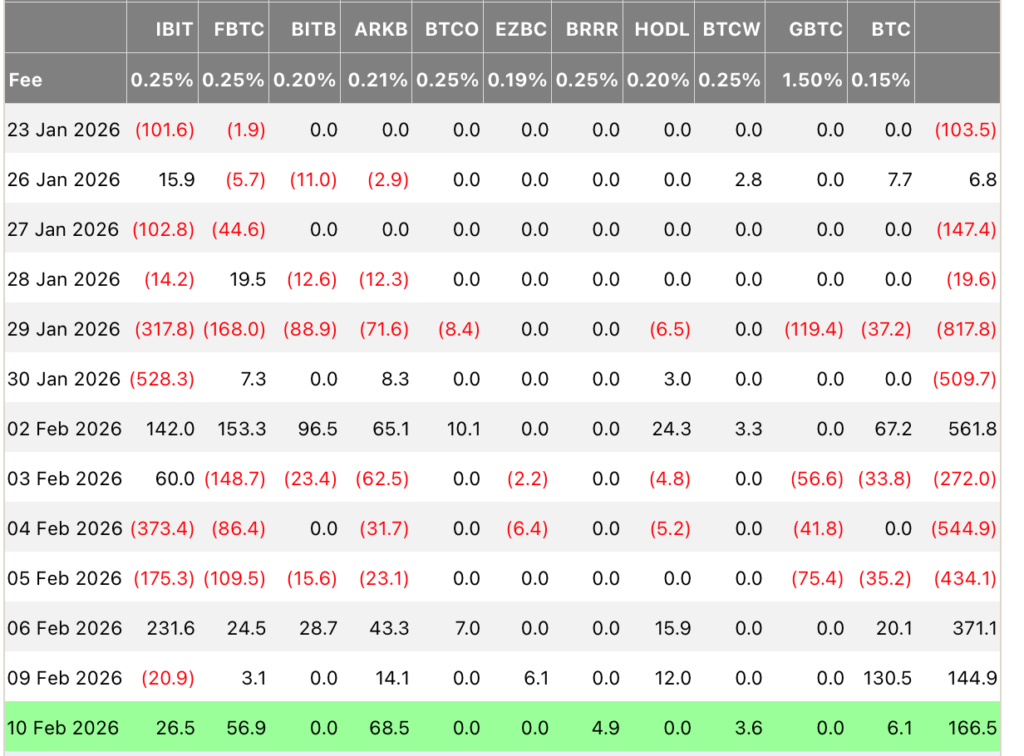
ETF های بیت کوین نقطه ای در روز جمعه 371 میلیون دلار و پس از آن در روز دوشنبه 145 میلیون دلار جذب شدند. به این ترتیب مجموع جریان ورودی در این دو روز به 516 میلیون دلار می رسد. این رگه یک دوره خرید یک ماهه را که از اواسط ژانویه آغاز شده بود، می شکند. اگر ETF جریان داشته باشد و ادامه فشار فروش تهاجمی تثبیت شود، انتظار داریم قیمت نیز تثبیت شود و محدوده انباشتهای بین سطوح کلیدی در زنجیره مورد بحث در زیر ایجاد شود.
راهنمایی های آینده و سطوح کلیدی برای تماشا
عرضه بلند مدت نگهدارنده در نهایت حرکت به سمت بالا، نشان دهنده علائم اولیه تجمع است.
پیش از این، این معیار همچنان به سقوط خود ادامه میداد زیرا نهنگها و دارندگان بلندمدت، که اغلب گروههای سرمایهگذار با یکدیگر همپوشانی دارند، داراییهای خود را گسترش دادند و بین جولای و دسامبر 2025 13.5 درصد کاهش یافت. این معیار اکنون از پایینترین سطح اواسط دسامبر به 14.3 میلیون BTC رسیده است.
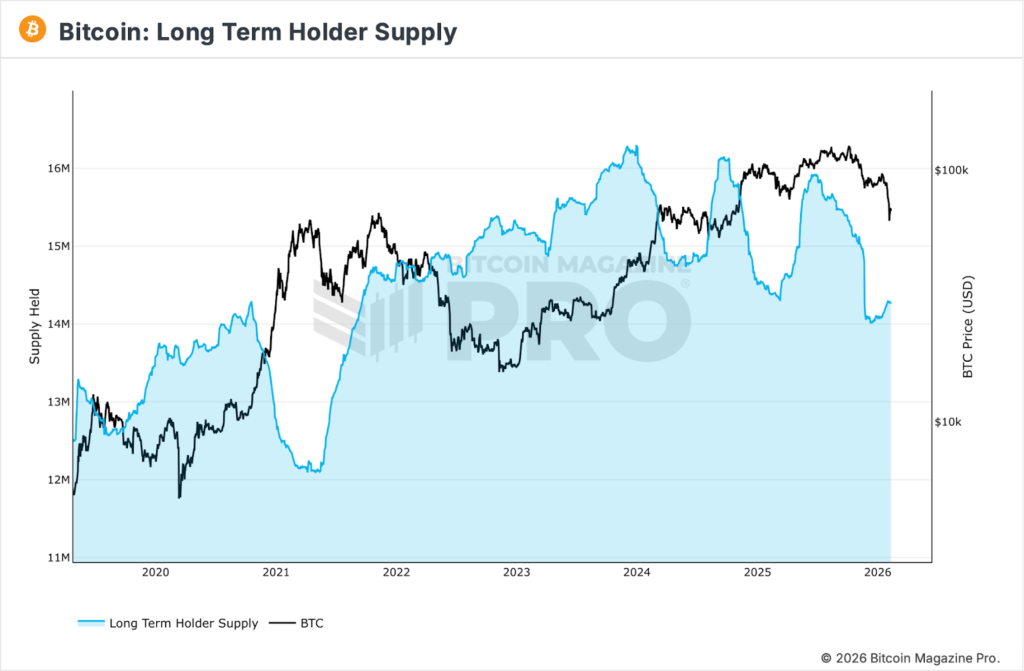
به طور معمول، عرضه LTH یک شاخص پیشرو برای قیمت است، زیرا افزایش در طول پایان دوم روندهای نزولی آغاز می شود. در تاریخ اخیر، این اندیکاتور، با رسیدن به اوج های جدید، به مدت 3-4 ماه از نظر قیمت یک شاخص پیشرو بود.
اگر این افزایش با نرخ فعلی ادامه یابد، زمانی که محدوده فعلی ما به سمت بالا رفت، ممکن است شاهد تکرار اقدامات قیمت مشابه از ژوئن 2023 یا سپتامبر 2024 باشیم.
از منظر ارزش گذاری میان مدت، بیت کوین به طور فزاینده ای در یک کریدور ساختاری کاملاً تعریف شده بسته می شود.
از سوی دیگر، میانگین واقعی بازار (~78.2k دلار) پس از شکست های مکرر در بازیابی آن در هر دو بازه زمانی روزانه و هفتگی به مقاومت سربار تبدیل شده است. این سطح قبلاً به عنوان یک لنگر برای تقاضا در طی مراحل تجمیع عمل می کرد، اما پس از شکست، اکنون نشان دهنده منطقه ای است که حمایت های قبلی می تواند به عرضه تبدیل شود.
از سوی دیگر، قیمت واقعی (~55000 دلار) به تعریف مرز ارزش عمیق تر چرخه جاری ادامه می دهد. از لحاظ تاریخی، این معیار که منعکس کننده پایه هزینه کل شبکه است، به عنوان سطحی عمل می کند که در آن سرمایه بلندمدت به طور قابل توجهی در طول مراحل اصلاحی طولانی دوباره تعهد می شود. حرکت به سمت قیمت واقعی معمولاً با اهرمزدایی در مرحله آخر، تسلیم شدن در میان گروههای ضعیفتر و انباشت مجدد تدریجی توسط دستهای قویتر همزمان است.
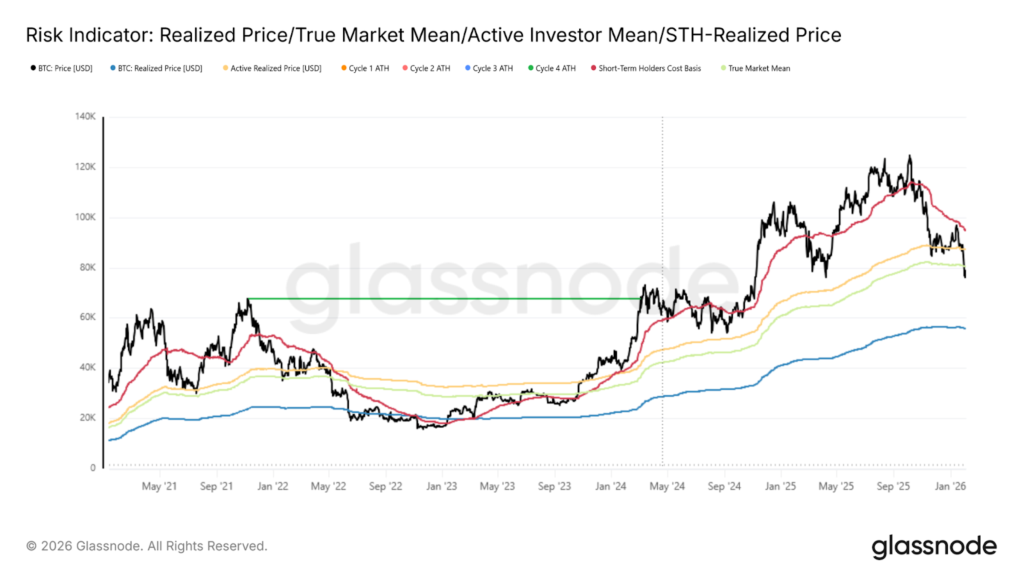
تا زمانی که قیمت بین این دو لنگر ساختاری محبوس باقی بماند، بازار احتمالاً در محدوده ارزش گذاری گسترده اما قابل تعریف، نوسان می کند، با تلاش های صعودی که مقاومت مبتنی بر هزینه را محدود می کند و نزولی عمیق تر، خریداران با افق طولانی تر را جذب می کند.
از منظر مشتقات، ما معتقدیم که پویایی بازار نقدی در حال حاضر بسیار مهمتر است زیرا نرخ باز ثابت بازار از 92.4 میلیارد ATH به 44.7 میلیارد دلار کاهش یافته است. نرخهای تامین مالی برای داراییهای اصلی رمزنگاری تا حد زیادی خنثی یا منفی است و در نتیجه، انحلالهایی که در 5 فوریه رخ داد، که بزرگترین کاهش یک روزه در بیش از 3 سال گذشته (-14.04 درصد) بود، باعث کاهش نسبتاً انحلالها شد.
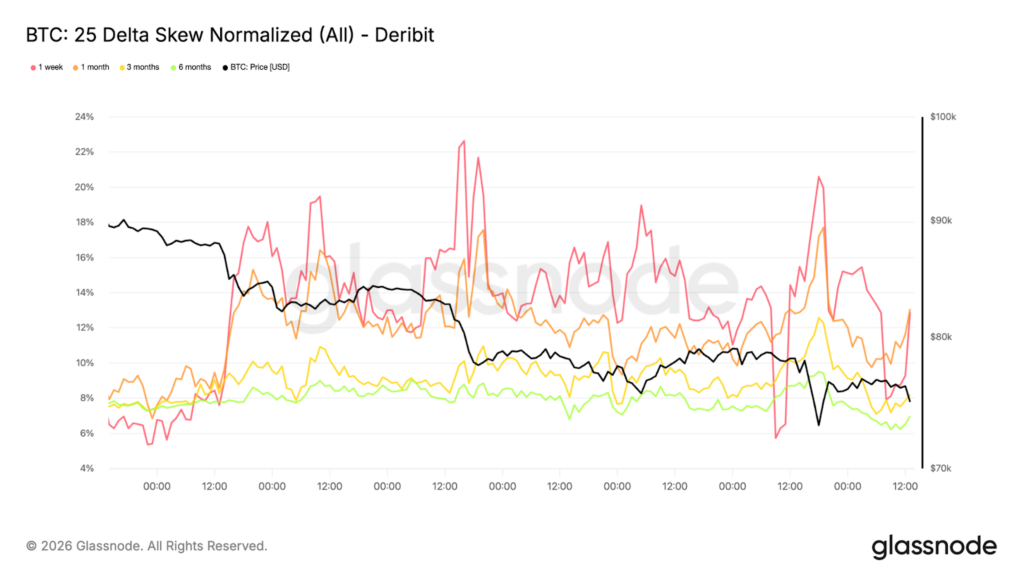
موقعیتیابی گزینهها به تقویت موقعیت دفاعی بازار ادامه میدهد. انحراف نزولی دوباره به شدت افزایش یافت، که منعکس کننده یک پیشنهاد مجدد برای قرارهای محافظ در برابر سهام است. حتی با حفظ قیمت بالاتر از منطقه 73000 دلاری، شرکتکنندگان به جای موقعیتیابی برای تسکین معنادار، مصون سازی در برابر ریسک واگرایی بیشتر را در اولویت قرار میدهند.
دینامیک جریان این انحراف را تأیید می کند. به جای چرخش به سمت نوردهی بالا، فعالیت گزینه ها در ساختارهای حفاظتی نزولی متمرکز می شود. این امر توزیع احتمال ضمنی را به سمت نتایج منفی منحرف میکند و با سفتی ثابت در نوسانات جلویی همسو میشود.
یک انحراف رو به پایین مشخص صرفاً یک مشخصه نوسان نیست. ترجیحات رفتاری را نشان می دهد. معامله گران به جای ابراز خوش بینی جهت دار، تمایل به پرداخت حق بیمه بالاتر را نشان می دهند. تا زمانی که تقاضای تماس شروع به افزایش کند و انحراف عادی نشود، موقعیت به طور نامتقارن دفاعی باقی میماند و ریسک بیشتر به سمت نزولی تلقی میشود تا یک سناریوی بازیابی پایدار.