   
از آنجایی که سیاست گذاران جهانی با کاهش رشد، افزایش بار بدهی و شرایط شکننده فزاینده دست و پنجه نرم می کنند، پس زمینه اقتصاد کلان تا سال 2026 یک بار دیگر به سمت محدودیت های ضعیف تر تغییر می کند. تاریخ نشان میدهد که دورههایی که با گسترش نقدینگی تعریف میشوند، چه از طریق محرکهای مستقیم، تعدیلهای نظارتی، یا تعدیل ترازنامه، تمایل دارند تخصیص سرمایه در بین طبقات دارایی را تغییر دهند، با داراییهای دیجیتالی که اغلب به عنوان ذینفع ثانویه از گسترش گستردهتر پولی ظاهر میشوند.
عملکرد بیت کوین در چرخه های قبلی، حساسیت آن را نسبت به در دسترس بودن سرمایه به جای کاتالیزورهای مجزای رمزنگاری خاص برجسته می کند. در طول دورههای رشد پایدار M2، بیت کوین از لحاظ تاریخی افزایش یافته است زیرا نقدینگی مازاد به دنبال فروشگاههای جایگزین ارزش و قرار گرفتن در معرض بتا بالاتر است. مکانیسمهایی که قفل سرمایه، انعطافپذیری ترازنامه بانکی، صدور بدهیهای دولتی و چارچوبهای نظارتی تطبیقی را باز میکنند، بارها با افزایش علاقه به داراییهای دیجیتال کمیاب همزمان شدهاند و بیتکوین را بهعنوان بیان نقدینگی کلان پاییندستی به جای یک تجارت صرفاً سفتهبازی قرار میدهند.
این پویایی توسط رائول پال، یکی از بنیانگذاران و مدیرعامل Real Vision، در هفته بلاک چین بایننس در سال 2025 برجسته شد. او تاکید کرد که “کاهش وزن ریسک اوراق قرضه دولتی به بانک ها امکان می دهد اوراق قرضه نامحدود بخرند. این باعث ایجاد نقدینگی می شود. این سوخت است.”
برای بازار، این پویایی منعکس کننده یک چرخه در حال گسترش است و نقش بیت کوین را به عنوان یک دارایی ضد چاپ پول برجسته می کند.
چرخه جدید نقدینگی
بیت کوین توسط نقدینگی و دسترسی به سرمایه هدایت می شود. رائول پال در بحث میزگرد خود خاطرنشان می کند: «نقدینگی این بازار را هدایت می کند» و ارتباط بین عرضه پول و بیت کوین را تکرار می کند. بنابراین، دورههای رشد اقتصادی و کاهش سیاستهای پولی، محیط مساعدی را برای شکوفایی بیتکوین ایجاد میکند.
بنابراین نقدینگی در چرخه جاری به صورت مشروط و مرتبط با رویدادهای کلان اقتصادی دیده می شود. علاوه بر این، گزارش Van Eck اشاره می کند که نوسانات در عرضه پول بیش از 50 درصد از نوسانات قیمت بیت کوین را تشکیل می دهد. در این گزارش آمده است: “سود آزاد آتی قبل از انحلال های آبشاری شاهد جذب بیت کوین در حدود 18 درصد در اوایل اکتبر به اوج خود 52 میلیارد دلار بود. با توجه به اینکه اهرمی که اکنون به صدک 61 عادی شده و قیمت ها در برابر طلا نزدیک به پایین ترین حد یکساله است، ما این را به عنوان یک اصلاح در میانه چرخه به جای شروع بازار نزولی می دانیم.”
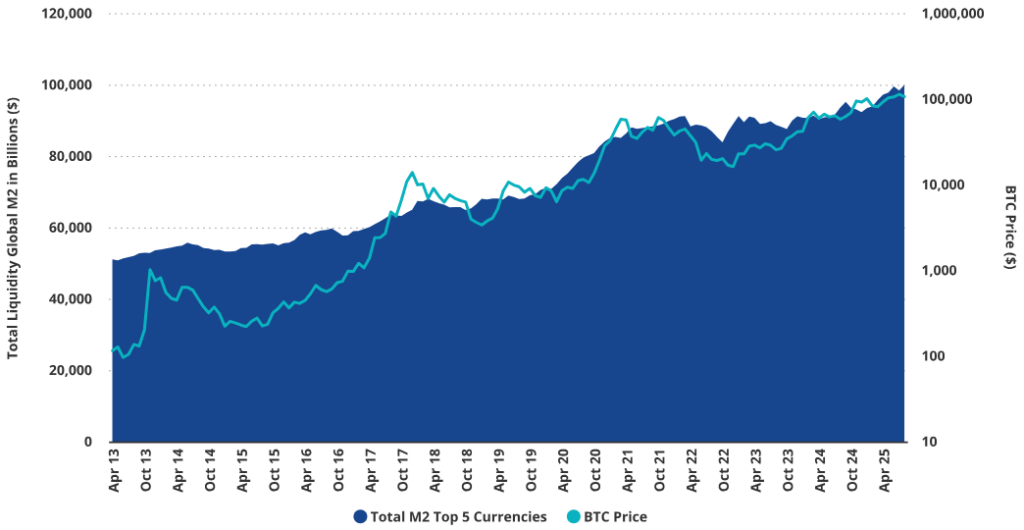
داده ها نشان می دهد که ارتباط واضحی بین نقدینگی و قیمت بیت کوین وجود دارد. از سال 2013، بیت کوین 700 برابر شده است، در حالی که نقدینگی جهانی برای پنج ارز برتر 100٪ رشد کرده است، از 50 تریلیون دلار به 100 تریلیون دلار. با کاهش سیاست های پولی ایالات متحده و ایجاد یک محیط مساعد برای چاپ پول، بیت کوین ممکن است شاهد افزایش جریان ورودی باشد.
افزایش M2 و سیاست پولی
انتظار می رود در سال 2026، کل عرضه پول جهانی از 21 تریلیون دلار آمریکا فراتر رود. انتظار می رود کشورهای دیگر نیز از این روند پیروی کنند و بیت کوین به عنوان یک دارایی جایگزین در برابر کاهش ارزش پول ظاهر شود. تحقیقات رابطه مستقیم بین تورم M2 و قیمت دارایی ها را برجسته می کند و رابطه احتمالی بین عرضه پول و قیمت بیت کوین را برجسته می کند.
با این حال، سیاست های پولی جهانی یک محیط اقتصادی کلان متفاوت را توصیف می کند – تفاوت در الگوهای تورم منطقه ای، بیت کوین را به عنوان یک محافظ فرامرزی در برابر تورم قرار می دهد. در طی 12 ماه، بیت کوین در 83 درصد مواقع در جهت نقدینگی جهانی حرکت کرد که نشان دهنده تزریق سرمایه با تاخیر به بازار ارزهای دیجیتال است.
تغییرات در سیاست های پولی، به ویژه دوره های محرک مالی، به لنز مفیدی برای ارزیابی رفتار بیت کوین تبدیل شده است. تحقیقات VanEck نشان میدهد که در حالی که بیتکوین در افقهای زمانی طولانیتر همبستگی متوسط تقریباً 0.5 با نقدینگی جهانی M2 را نشان میدهد، اما همبستگی کم یا اصلاً در همان روز را نشان نمیدهد. این الگو نشان می دهد که اقدام قیمت بیت کوین به جای اعلام سیاست های فوری یا سر و صدای کوتاه مدت بازار، به شرایط ساختاری نقدینگی پاسخ می دهد.
جریان های نهادی، ETF ها و پذیرش ساختاری
فدرال رزرو آمریکا از موضع انقباض به چرخه تسهیل حرکت کرده است. تا دسامبر سال 2025، ورودی دارایی های دیجیتال در مجموع به 22.32 میلیارد دلار تخمین زده شد، در حالی که محصولات قابل مبادله (ETP) به بیش از 180 میلیارد دلار دارایی تحت مدیریت افزایش یافت که به تثبیت بازار بیشتر کمک کرد.
این تحولات مطابق با تحلیل مورگان استنلی است که نشان می دهد کاهش نرخ احتمالاً سرمایه جدید را به سمت بیت کوین و سایر دارایی های پربازده هدایت می کند. تحلیلگران بر افزایش جریان ورودی به ETF ها فراتر از بیت کوین و اتریوم تاکید می کنند. CoinShares تاکید میکند که ETF Solana 421 میلیون دلار ورودی ثبت کرده است که نشاندهنده جذابیت ساختاری برای داراییهای ریسک است.
در سطح کلان، تغییرات در سیاست بانکی، بازنشانی نرخ بهره و تخصیص ساختاری مستمر داراییهای کریپتو به دارندگان بلندمدت میتواند شرایطی را برای ورود مجدد به داراییهای ارز دیجیتال در سال 2026 ایجاد کند.
شرایط برای پرش آینده
افزایش احتمالی بیت کوین در سال 2026 به بازده مورد انتظار و تغییر شرایط پولی مرتبط است. روندهای کلان اقتصادی گسترده تر، از جمله جستجوی جایگزین هایی برای کاهش ارزش دلار آمریکا، بر افزایش علاقه نهادی به ارزهای دیجیتال تأثیر می گذارد. VanEck خاطرنشان می کند که بیت کوین می تواند به عنوان نوعی “طلای دیجیتال” عمل کند، به خصوص در دوره هایی که بازارهای تجارت در میان فشارهای اقتصادی جهانی ضعیف تر هستند.
توجه به این نکته مهم است که سیاست پولی به تنهایی نمی تواند افزایش پایدار بازارهای رمزنگاری را حفظ کند. تسهیل اولیه سیاست یا کاهش نقدینگی میتواند باعث معکوس شدن مواجهه سازمانی شود و به طور بالقوه جذابیت کوتاه مدت بیت کوین را محدود کند. با این حال، پیشبینیهای تداوم رشد جهانی M2، همراه با انتظارات برای گسترش مجدد پولی توسط بانکهای مرکزی، شرایطی را نشان میدهد که ممکن است از ارزشگذاری بیتکوین بالاتر در سال 2026 حمایت کند.