کارشناسان معتقدند که نبود چنین مکانیزمی برای سازندگان معایب ساختاری ایجاد می کند | عکس: Shutthiphong Chandaeng
پیش از جلسه بعدی شورای GST، رهبران صنعت برای تغییر سیاست عمده فشار می آورند: اجازه بازپرداخت اعتبار مالیات ورودی (ITC) تحت ساختار وظیفه معکوس (IDS). در حال حاضر، تولیدکنندگان اغلب فقط میتوانند مطالبه بازپرداخت مواد خام (ورودیها) داشته باشند و مالیات پرداختی برای خدمات (مانند حقوقی، مشاوره یا تدارکات) را به عنوان هزینه در دام میاندازند.
کارشناسان بر این باورند که نبود چنین مکانیزمی باعث ایجاد معایب ساختاری برای تولیدکنندگان می شود.
مشکلات اساسی
IDS به سیستمی اطلاق می شود که در آن مالیات بر ورودی ها بیشتر است در حالی که مالیات بر خروجی کمتر است. این منجر به دو مشکل اصلی می شود. اول، می تواند منجر به ITC های انباشته و سرمایه در گردش مسدود شود. اگرچه امکان بازپرداخت وجود دارد، اما فقط برای کالاهای تعبیه شده در دسترس است و نه برای خدمات جاسازی شده. دوم، IDS هزینههای تولید را افزایش میدهد که بر رقابتپذیری تولیدکننده داخلی تأثیر میگذارد و در نتیجه کالاهای وارداتی را ارزانتر میکند.
اتاق بازرگانی و صنعت بنگال (BCCI) در یک نمایندگی در هیئت مرکزی مالیات های غیرمستقیم (CBIC) گفت: “در حالی که کاهش نرخ در GST 2.0 با حمایت از سمت عرضه تولید به تجارت و صنعت کمک کرده است، اما برای تولیدکنندگان ساختار وظیفه معکوس را عمیق تر کرده و در نتیجه هزینه ها را افزایش داده است.” شایان ذکر است که از 31 شهریورماه، نرخهای GST با دو نرخ اصلی (5 درصد و 18 درصد) به همراه نرخ 40 درصد برای کالاهای معیوب و گرانقیمت تغییر ساختار کردند.
سوالات کلیدی
اتاق به ویژه بر مشکل تولیدکنندگان کالاهای تندرو (کالاهای سریع السیر) تاکید دارد. به عنوان بخشی از بازنگری نرخ، GST در بسیاری از این کالاها از 18 درصد به 5 درصد کاهش یافت. در ادامه این بیانیه آمده است: «در نتیجه این بازنگری نزولی، نرخ مالیات قابل اعمال بر کالاهای خروجی 13 درصد کاهش یافته است، اما نرخ مالیات اعمال شده برای خدمات ورودی 18 درصد باقی مانده است. این تا حد زیادی IDS را به قیمت خدمات ورودی عمیق تر کرد.
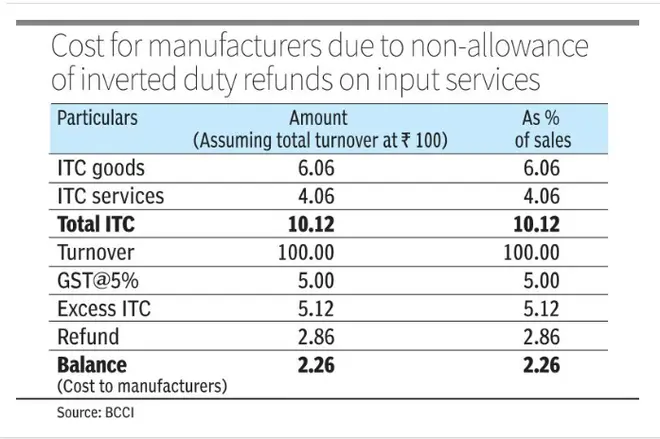
علاوه بر این، با توجه به مقررات قانونی تحت بخش 54 قانون CGST/SGST و قانون 89 و همانطور که توسط دادگاه ها نیز تأیید شده است، بازپرداخت وظیفه معکوس شده برای خدمات ورودی قابل قبول نیست. این امر باعث میشود ITC در خدمات ورودی بهعنوان یک دارایی هدر رفته در ترازنامه و در نتیجه هزینهای برای تولیدکنندگان بهحساب آید. این اتاق ضمن درخواست توصیههای مناسب برای اصلاح مقررات قانونی برای اصلاح این ناهنجاری، گفت: «این همچنین در تضاد با هدف GST برای از بین بردن «تأثیر آبشاری مالیات» است.
به گفته راهول شکر، شریک، نانگیا گلوبال، در عمل، تولیدکنندگان هزینه های قابل توجهی را برای خدمات ورودی مانند فناوری اطلاعات، اجاره، تبلیغات، حق امتیاز/ هزینه های فنی در دستیابی به فناوری، هزینه های مدیریتی در صورتی که یک شرکت تابعه یک MNC جهانی باشند، متحمل می شوند، که بخشی جدایی ناپذیر از ساختار هزینه کلی آنها را تشکیل می دهد. حذف خدمات ورودی از مکانیسم بازیابی منجر به انباشت ITCهای بلااستفاده می شود و در نتیجه سرمایه در گردش را مسدود می کند و هزینه عملیات را افزایش می دهد. وی گفت: «این یک آسیب ساختاری برای تولیدکنندگانی که تحت رژیم وظیفه معکوس فعالیت میکنند، ایجاد میکند که در نهایت بر نقدینگی و کارایی کسبوکار تأثیر میگذارد».
ارسال شده در 17 آوریل 2026